Wise

- 7.30K Recensioni
- 4,8
- Download
- 50.000.000+
 Analisi di Mobxio
Quando preparo un viaggio o devo inviare denaro oltreconfine, preferisco avere un posto chiaro in cui controllare saldo, valuta e dettagli dell’operazione. Wise mi è utile soprattutto in queste situazioni: non la apro soltanto per cambiare valuta, ma la considero un’app finanziaria per gestire pagamenti internazionali con una routine ordinata. È sviluppata da Wise Payments Ltd., si scarica gratis su iOS e Android e, nella mia esperienza, ha senso soprattutto se le valute diverse fanno davvero parte della vita quotidiana.
Un caso concreto: organizzare le spese di un viaggio
Immagino di arrivare in una città straniera per un fine settimana. Prima di uscire controllo nell’app quale saldo userò, poi pago durante la giornata e la sera rivedo le operazioni. Questo piccolo rituale mi aiuta a distinguere le spese effettive da quelle che avevo soltanto previsto e a capire se sto spendendo più del budget che mi ero dato. Non è un sistema automatico di pianificazione finanziaria, ma è un modo pratico per tenere insieme pagamenti e consapevolezza.
Se viaggio con altre persone, stabilisco prima chi paga cosa e come registrare le spese condivise. Un’app finanziaria può rendere più semplice effettuare un pagamento, ma non decide come dividere il conto né sostituisce gli accordi del gruppo. Io annoterei a parte le spese da rimborsare e conserverei le ricevute necessarie: così, al rientro, non devo affidarmi alla memoria per ricostruire chi ha anticipato cosa.
Per chi è davvero comoda
La trovo adatta a chi viaggia con una certa regolarità, riceve pagamenti da clienti esteri o deve inviare denaro a familiari in un altro paese. In questi casi, avere un’app pensata per operazioni internazionali può essere più lineare che adattare ogni volta il conto domestico. La valuterei anche se alterno diverse valute durante un soggiorno o se voglio controllare con attenzione i pagamenti prima di autorizzarli.
La sceglierei meno facilmente se il mio uso consiste in un solo trasferimento occasionale. Per un’operazione sporadica può bastare il servizio già collegato alla banca che uso, purché il riepilogo e le condizioni siano chiari. Il punto non è aprire un altro conto per principio: è capire se la frequenza delle esigenze internazionali giustifica una nuova abitudine e un nuovo posto da controllare.
Una routine semplice per spendere e trasferire
Prima di entrare nel flusso quotidiano, per me è utile chiarire cosa rende questa routine più ordinata: non basta aprire l’app, conviene decidere in anticipo quali controlli fare prima di una spesa e quali prima di un invio. Così evito di confondere un pagamento immediato con un trasferimento che richiede più attenzione. Un piccolo schema ripetibile aiuta a usare il conto con calma, soprattutto quando sono fuori casa o sto gestendo più valute.
Prima controllo il contesto, poi confermo
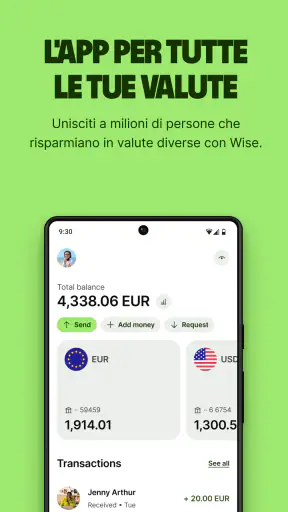
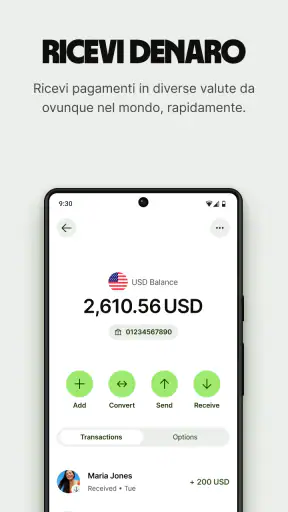
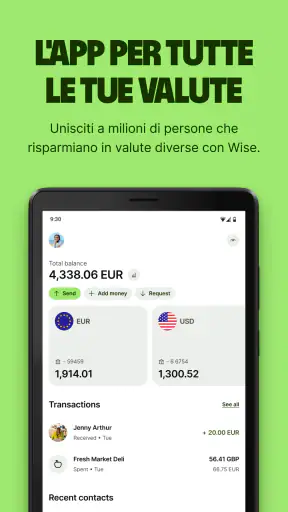
Il flusso di base è facile da capire: apro l’app, verifico il saldo o la valuta che mi interessa e solo dopo scelgo se pagare o inviare denaro. Sembra un passaggio ovvio, ma è proprio qui che Wise è più utile rispetto a un conto usato senza pensarci. Quando si alternano spese in valute diverse, una rapida verifica prima di confermare aiuta a evitare di usare il saldo sbagliato o di avviare un’operazione senza averne ricontrollato i dettagli.
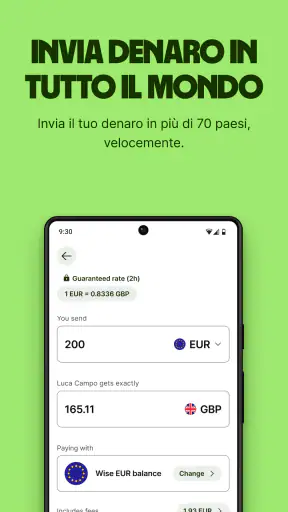
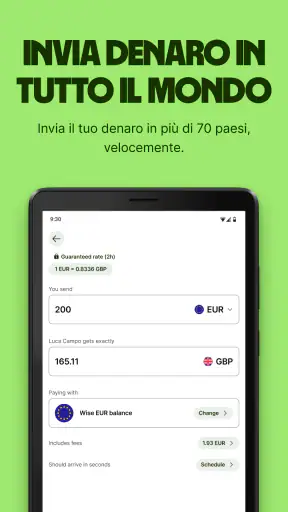
Per un trasferimento, consiglio di preparare prima le informazioni del destinatario e di leggere con calma il riepilogo mostrato nell’app. Non considero mai il pulsante di conferma un gesto automatico: importo, valuta di partenza e destinazione meritano un ultimo controllo. Questo è particolarmente sensato quando sto inviando denaro a un familiare o pagando una spesa condivisa, perché un errore di digitazione o una scelta frettolosa può trasformare un’operazione rapida in una correzione scomoda.
In un viaggio, per esempio, userei Wise come punto di controllo prima di una giornata di spese: verifico quale saldo è pertinente, poi pago e, la sera, rivedo le operazioni per capire quanto ho effettivamente speso. Non è un metodo miracoloso per fare budgeting, ma una routine concreta che rende più leggibili i movimenti. Se invece pago quasi sempre nella stessa valuta e non invio denaro all’estero, questa attenzione aggiuntiva potrebbe non ripagare il passaggio da una banca che già soddisfa le mie necessità.
Impostazioni da verificare prima di affidarsi all’app
La prima abitudine che suggerisco è esplorare le impostazioni disponibili e capire quali strumenti di sicurezza e notifiche sono adatti al proprio uso, invece di presumere che l’app si comporti esattamente come il conto abituale. Le opzioni possono variare nel tempo e in base al servizio utilizzato, quindi controllo direttamente nell’app ciò che è attivo sul mio profilo. In particolare, verifico come ricevere aggiornamenti sulle operazioni e quali passaggi sono richiesti per accedere o autorizzare attività finanziarie.
È utile anche separare le esigenze: saldo per le spese quotidiane, trasferimenti ricorrenti e viaggi non sono la stessa cosa. Se sto preparando un pagamento importante, preferisco non farlo mentre sono di fretta o con una connessione poco affidabile; apro l’app in anticipo, ricontrollo i dati e tengo a portata di mano le informazioni necessarie. La scelta di una routine stabile riduce gli errori più di qualsiasi scorciatoia che non sia stata prima provata con calma.
Wise ha una valutazione media di 4,8 basata su circa 2,1 milioni di valutazioni, e supera i 50 milioni di installazioni. Sono segnali di ampia diffusione, non una garanzia che ogni esperienza sia identica: le esigenze di un viaggiatore frequente sono diverse da quelle di chi gestisce un singolo bonifico occasionale. La userei quindi con una prova graduale, iniziando da operazioni semplici e verificando che il flusso sia adatto al mio modo di organizzare il denaro.
Abitudini che fanno risparmiare passaggi
La scorciatoia più affidabile non è cercare un pulsante nascosto: è rendere ripetibile il processo. Per un pagamento che faccio spesso, preparo in anticipo i dati corretti del beneficiario e mi concedo sempre un controllo finale. Per le spese di viaggio, invece, controllo il saldo prima di uscire e rivedo i movimenti a fine giornata. Sono gesti semplici, ma evitano di dover ricostruire tutto a memoria o di cercare informazioni mentre sono in coda.
Se ricevo o invio denaro con una certa regolarità, tengo separati mentalmente i pagamenti pianificati da quelli urgenti. Non avvio un trasferimento solo perché l’app lo rende accessibile: prima verifico che l’importo e la destinazione siano corretti e che il momento sia appropriato. Questo approccio è particolarmente utile per chi lavora con clienti o collaboratori in altri paesi. Un controllo ordinato prima dell’invio è più prezioso di qualche secondo guadagnato, soprattutto quando il pagamento ha conseguenze pratiche per un’altra persona.
Un’altra buona abitudine è non usare l’app come unico archivio mentale delle proprie finanze. Per seguire un budget, posso affiancare alla consultazione delle transazioni una nota o un foglio personale con le spese previste, soprattutto se viaggio per più giorni o devo ripartire costi tra persone diverse. Wise rende più comodo operare in un contesto internazionale; non sostituisce automaticamente un sistema personale di rendicontazione, né elimina la necessità di conservare ricevute quando mi servono.
Quando il conto internazionale convince e quando no
Per valutare se questo strumento merita un posto stabile sul telefono, considero non solo la comodità dei pagamenti internazionali, ma anche il tipo di rapporto che voglio avere con il mio denaro. Può essere una scelta pratica se viaggio o invio fondi con regolarità; può invece aggiungere passaggi se le mie esigenze restano quasi sempre domestiche. Nel confronto con le alternative, conta soprattutto quale soluzione mi fa controllare ogni operazione con maggiore chiarezza.
Il vantaggio rispetto alla banca tradizionale
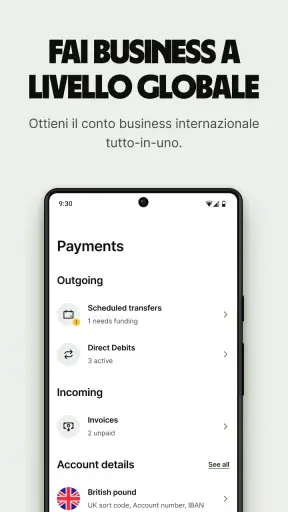
Il confronto con il conto bancario che uso di solito dipende dalla frequenza con cui mi muovo tra paesi e valute. Per pagamenti internazionali, trasferimenti e gestione di saldi in valute diverse, Wise mette queste attività al centro dell’esperienza. Una banca tradizionale può restare più comoda per chi vuole concentrare stipendio, addebiti domestici, risparmi e assistenza in un unico rapporto già consolidato. Non vedo quindi una scelta obbligatoria tra l’una e l’altra: per alcune persone ha senso affiancarle, usando ciascuna dove è più pratica.
Rispetto a un’app pensata soltanto per inviare denaro, Wise può risultare più adatta a chi vuole anche gestire spese internazionali in modo continuativo. D’altra parte, chi deve fare un solo trasferimento sporadico potrebbe preferire il servizio che conosce già, specialmente se gli offre un percorso più familiare o si integra meglio con il proprio conto principale. Prima di scegliere, confronterei il riepilogo dell’operazione e le condizioni presentate al momento, senza dare per scontato che una soluzione sia sempre la più conveniente in ogni circostanza.
Mi piace anche la possibilità di usare un’app finanziaria senza pagare per scaricarla: Wise è gratuita, ma questo non significa che ogni operazione o servizio debba essere privo di costi. Per decidere, guardo i dettagli che l’app presenta prima di confermare e valuto il costo complessivo rispetto all’alternativa concreta che userei. È un’abitudine importante: la gratuità del download non va confusa con la gratuità universale dei servizi finanziari.
I limiti da considerare prima di farne il conto principale
Wise non è la scelta più ovvia se cerco un’app centrata soprattutto su risparmio, investimenti o gestione domestica delle spese. La sua identità è più utile quando il denaro deve attraversare confini o quando la vita quotidiana comprende più valute. Se le mie necessità sono un conto locale, pagamenti ricorrenti e strumenti già integrati con la banca di sempre, la semplicità di restare dove sono può valere più delle funzioni internazionali.
Un altro limite pratico è che ogni operazione finanziaria richiede attenzione ai dettagli. La facilità d’uso non deve indurre a inviare denaro senza controllare il destinatario, l’importo e la valuta. Per questo non consiglierei di fare il primo trasferimento importante mentre si è distratti o di considerare Wise una soluzione automatica per qualunque pagamento estero. Meglio iniziare con un’operazione comprensibile, leggere ogni schermata e costruire fiducia sulla base della propria esperienza.
Chi preferisce risolvere tutto tramite una filiale o parlare sempre con una persona potrebbe non apprezzare un servizio in cui il percorso principale è digitale. Anche chi gestisce finanze condivise dovrebbe chiarire prima in famiglia o con i colleghi chi controlla i pagamenti e come vengono registrate le spese: l’app può facilitare l’operazione, ma non stabilisce da sola le regole di un budget comune. In questi casi, una banca o uno strumento già usato da tutto il gruppo può essere più pratico.
Una scelta sensata per chi ha davvero esigenze internazionali
Wise è stata rilasciata il 24 marzo 2014 e la versione attuale è la 9.44.1; è indicata per dispositivi con sistema operativo dalla versione 7.0. La classificazione PEGI 3 riguarda l’età consigliata per i contenuti, ma non cambia il fatto che si tratti di uno strumento finanziario: per usarlo servono attenzione e responsabilità, non soltanto un dispositivo compatibile. Con oltre 7.300 recensioni scritte, ha raccolto un seguito ampio, anche se io darei più peso alla corrispondenza con le mie necessità che al volume di opinioni altrui.
La consiglierei a chi viaggia, riceve pagamenti dall’estero o invia denaro oltreconfine abbastanza spesso da voler controllare queste attività in un unico posto. Per sfruttarla bene, imposterei una routine: verificare il saldo pertinente prima di pagare, ricontrollare destinatario e valuta prima di inviare e rivedere i movimenti dopo le spese. Sono accorgimenti poco spettacolari, ma rendono l’uso più ordinato e riducono gli errori evitabili.
La eviterei come prima scelta se non ho necessità internazionali e la mia banca abituale copre già tutto con semplicità, oppure se voglio un’app specializzata nel monitoraggio dettagliato del budget. Il mio giudizio è favorevole ma mirato: Wise dà il meglio quando le valute diverse fanno parte della vita reale, non quando sono soltanto una possibilità occasionale. In quel caso può diventare una compagna pratica; altrimenti rischia di aggiungere un altro conto da controllare senza risolvere un problema concreto.
Domande frequenti su Wise
Che cos’è Wise e quali servizi offre?
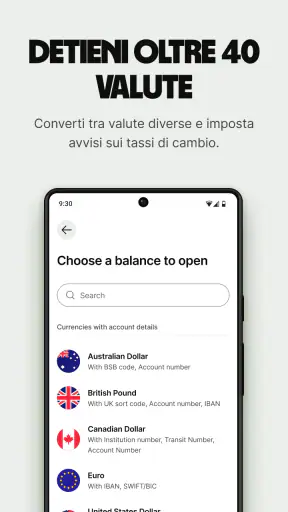
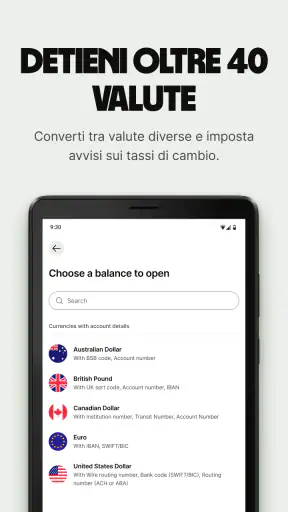
Wise è un servizio finanziario digitale pensato per inviare, ricevere e gestire denaro, anche in valute diverse. Nell’app puoi consultare i saldi, controllare i movimenti, effettuare trasferimenti e, se disponibile nel tuo Paese e dopo l’approvazione, usare una carta Wise per pagare o prelevare. Le funzioni, le valute supportate e le condizioni possono variare in base alla residenza e al tipo di conto.
Wise è sicuro da usare per trasferimenti e pagamenti?
Wise applica misure di sicurezza come la verifica dell’identità, l’accesso protetto e strumenti per controllare le transazioni; alcune opzioni possono includere autenticazione aggiuntiva e notifiche. È comunque importante usare una password robusta, proteggere il telefono e verificare con attenzione i dati del destinatario prima di inviare denaro. Wise è un servizio finanziario, ma le tutele e le modalità di gestione dei fondi dipendono dal Paese e dal prodotto utilizzato.
Quanto costa usare Wise per inviare denaro all’estero?
Il costo di un trasferimento Wise dipende da fattori come l’importo, le valute coinvolte e il metodo di pagamento. Prima di confermare, l’app mostra in genere le commissioni applicabili, il tasso di cambio e quanto dovrebbe arrivare al destinatario, così puoi controllare il riepilogo. Le tariffe possono cambiare e alcune operazioni, come pagamenti con determinati metodi o servizi aggiuntivi, possono comportare costi diversi: verifica sempre il totale nell’app.
Come si apre un conto Wise e quali documenti servono?
Per iniziare, normalmente si crea un profilo nell’app o sul sito e si inseriscono i dati richiesti. Wise può chiedere di verificare l’identità con un documento valido e, in alcuni casi, di fornire informazioni o prove aggiuntive per controlli di sicurezza e conformità. I requisiti dipendono dal Paese, dal tipo di operazione e dalle circostanze dell’utente. La verifica può richiedere tempo, quindi alcune funzioni potrebbero non essere disponibili subito.
Wise offre una carta e posso usarla ovunque?
Wise può offrire una carta di debito nei Paesi in cui il servizio è disponibile; la possibilità di richiederla dipende dalla residenza, dall’idoneità del conto e dalle condizioni vigenti. La carta può essere usata presso gli esercenti e gli sportelli automatici che accettano il circuito indicato, ma limiti, commissioni e disponibilità dei prelievi variano. Prima di ordinare o viaggiare, controlla nell’app le tariffe aggiornate, i limiti e le valute supportate.
I punti di forza di Wise
Aspetti da tenere a mente su Wise
Scarica Wise in un’altra lingua